
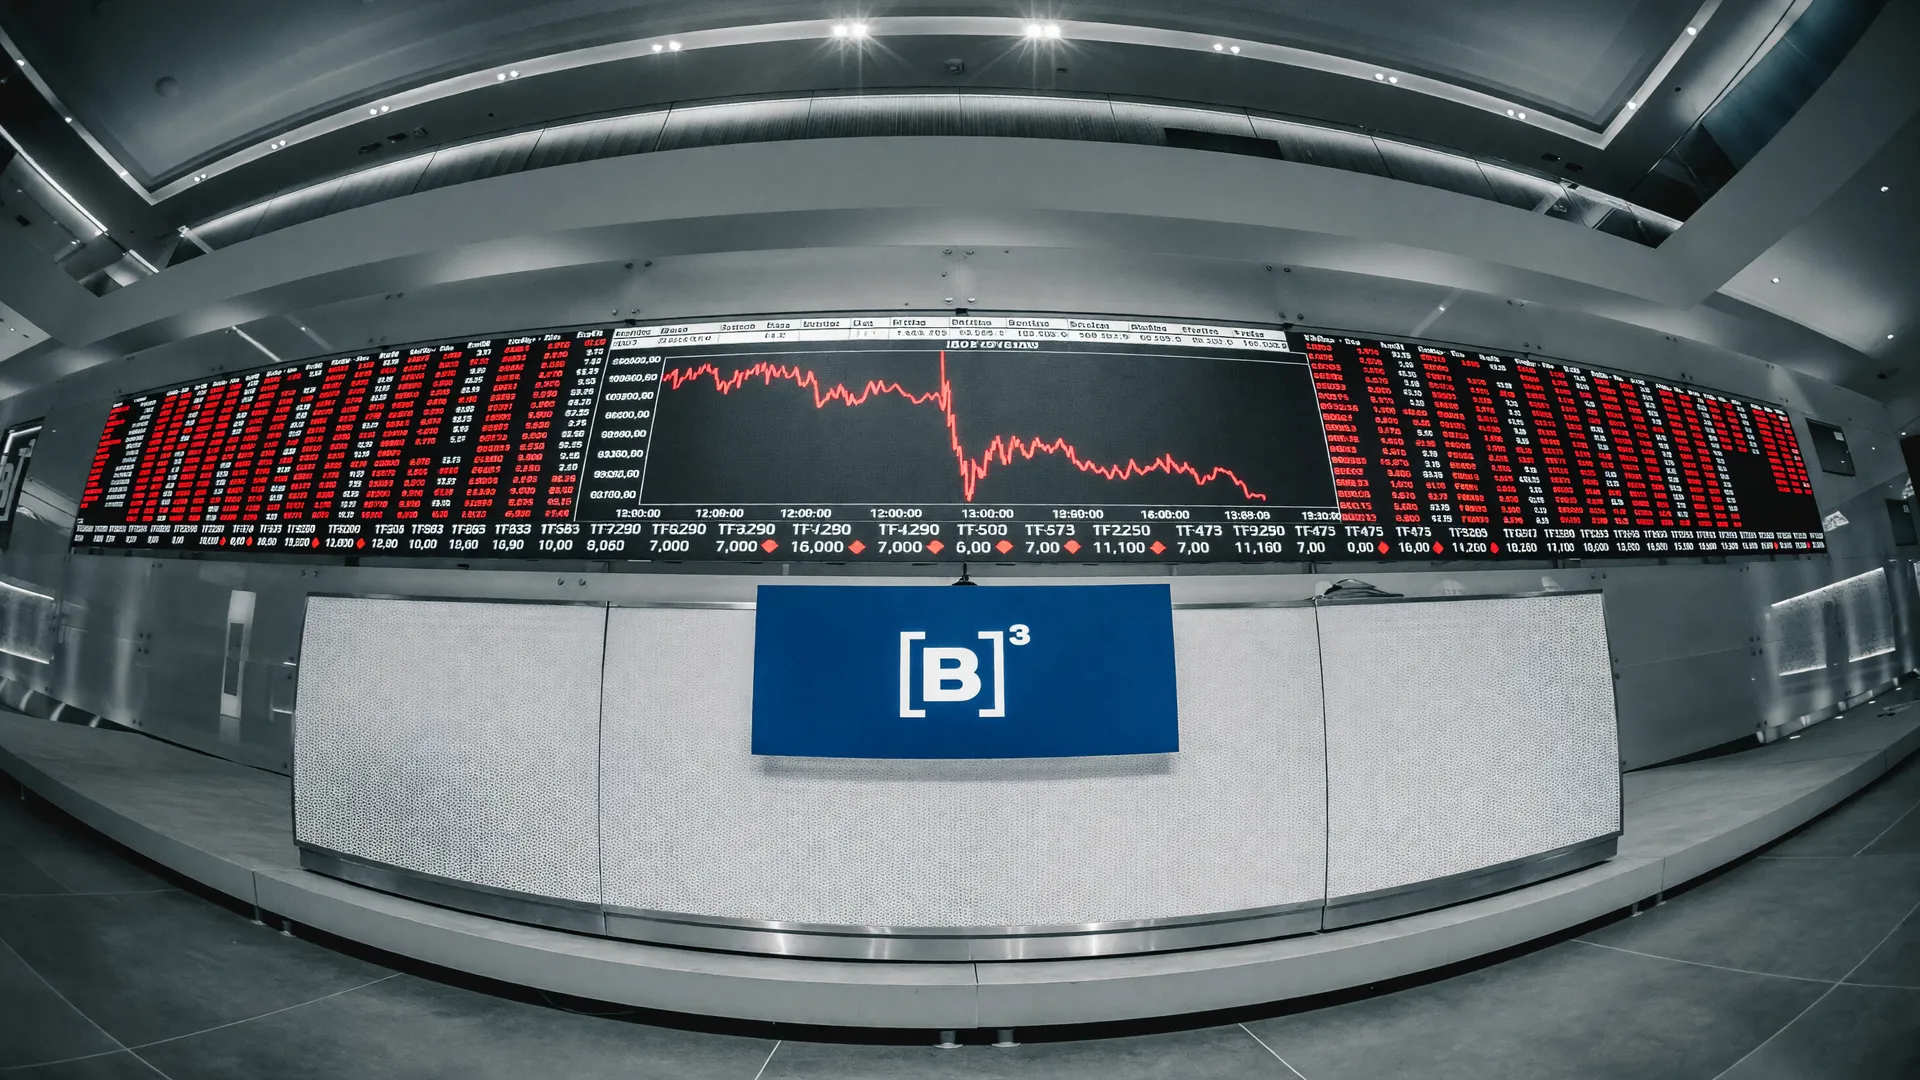
O Ibovespa fechou a primeira semana após a reeleição de Luiz Inácio Lula da Silva (PT) com perda acumulada de 18,12%. Segundo levantamento da consultoria Elos Ayta, é a quinta maior queda semanal desde o início do Plano Real, em julho de 1994.
No mesmo período, o dólar comercial subiu 9,03%. Analistas avaliam que, se juros e câmbio continuarem nesse patamar, a turbulência pode frear o PIB e pressionar a inflação em 2027.
Na sexta-feira (30), o índice terminou o pregão aos 167.921,80 pontos, em baixa de 0,75%. A moeda americana fechou a R$ 5,444, alta de 1,05% no dia.
Cinco pregões no vermelho
Na comparação com 23 de outubro, último pregão antes do segundo turno, a Bolsa perdeu 37.160,76 pontos. O dólar, que valia R$ 4,9931 naquela sexta-feira, chegou a R$ 5,444.
O baque mais forte veio na segunda-feira (26), primeira sessão após a vitória de Lula sobre o senador Flávio Bolsonaro (PL). Naquele dia, o Ibovespa chegou a acionar o circuit breaker e fechou em queda de 13,88%, enquanto o dólar subiu 8,21%.
A pressão não se dissipou depois disso: o índice recuou em todos os cinco dias de negociação, e o dólar não voltou a ficar abaixo de R$ 5,30.
Para a Elos Ayta, parte dos investidores tinha incorporado aos preços a expectativa de mudança na condução da política econômica. A reeleição frustrou essa aposta, provocou uma correção das ações e elevou a percepção de risco fiscal. A virada contrasta com o 1º turno, quando, com Flávio à frente, o Ibovespa saltou 7,7% e rompeu os 206 mil pontos.
O ministro da Fazenda, Dario Durigan, classificou o movimento como uma correção de posições. Segundo ele, o mercado havia precificado a vitória de Flávio Bolsonaro e teve de refazer as apostas depois do resultado das urnas.
A comparação histórica dá a dimensão da reação: a perda da semana ficou apenas 0,76 ponto percentual abaixo da registrada em março de 2020, no início da pandemia, embora os dois episódios tenham origens e consequências econômicas diferentes.
Efeitos sobre crescimento e preços
Antes da eleição, o Boletim Focus projetava alta de 1,31% do PIB em 2027, conforme dado citado por Antônio Patrus, CEO da Bossa Invest. Com juros futuros de longo prazo acima de 15% e dólar perto de R$ 5,35, financiamentos, máquinas e insumos importados ficam mais caros, e empresas tendem a adiar a expansão.
André Matos, CEO da MA7 Capital, estima que, nesse cenário, o investimento produtivo cresceria de 0% a 1% em 2027, podendo até recuar, e o PIB ficaria abaixo de 1%. Um real desvalorizado por mais tempo poderia somar de 0,4 a 0,8 ponto ao IPCA.
André Luiz Haas Caruso, CEO da Pilar Capital, calcula perda de 0,3 a 0,6 ponto no crescimento e acréscimo de 0,3 a 0,7 ponto na inflação acumulada até 2028. As contas dependem da persistência das condições adversas e não são projeções oficiais do governo nem do Banco Central.
O que o mercado cobra do governo
A retomada da confiança depende das medidas do novo mandato, sobretudo da capacidade de estabilizar a dívida pública. Representantes do mercado defendem revisar despesas obrigatórias, reduzir benefícios tributários e preservar os investimentos públicos de maior retorno.
Matos propõe melhorar o resultado primário em 0,5 ponto do PIB por ano; Caruso, um ajuste de 1 a 1,5 ponto em dois a três anos. Um plano crível poderia reduzir os prêmios de risco, valorizar o real e reabrir espaço para a queda dos juros.