
Fundos de investimento em direitos creditórios (FIDCs) não poderão mais comprar créditos judiciais e arbitrais que ainda dependam do desfecho de uma disputa. A restrição foi aprovada pelo Conselho Monetário Nacional em 24 de setembro e entra em vigor em 13 de outubro.
Pela nova regra, só entram na carteira direitos com liquidez, certeza e exigibilidade definitivas: no caso judicial, com trânsito em julgado e valor já consolidado; no arbitral, depois de vencido o prazo para contestar a sentença ou concluída eventual ação anulatória.
O rastro que levou à nova regra
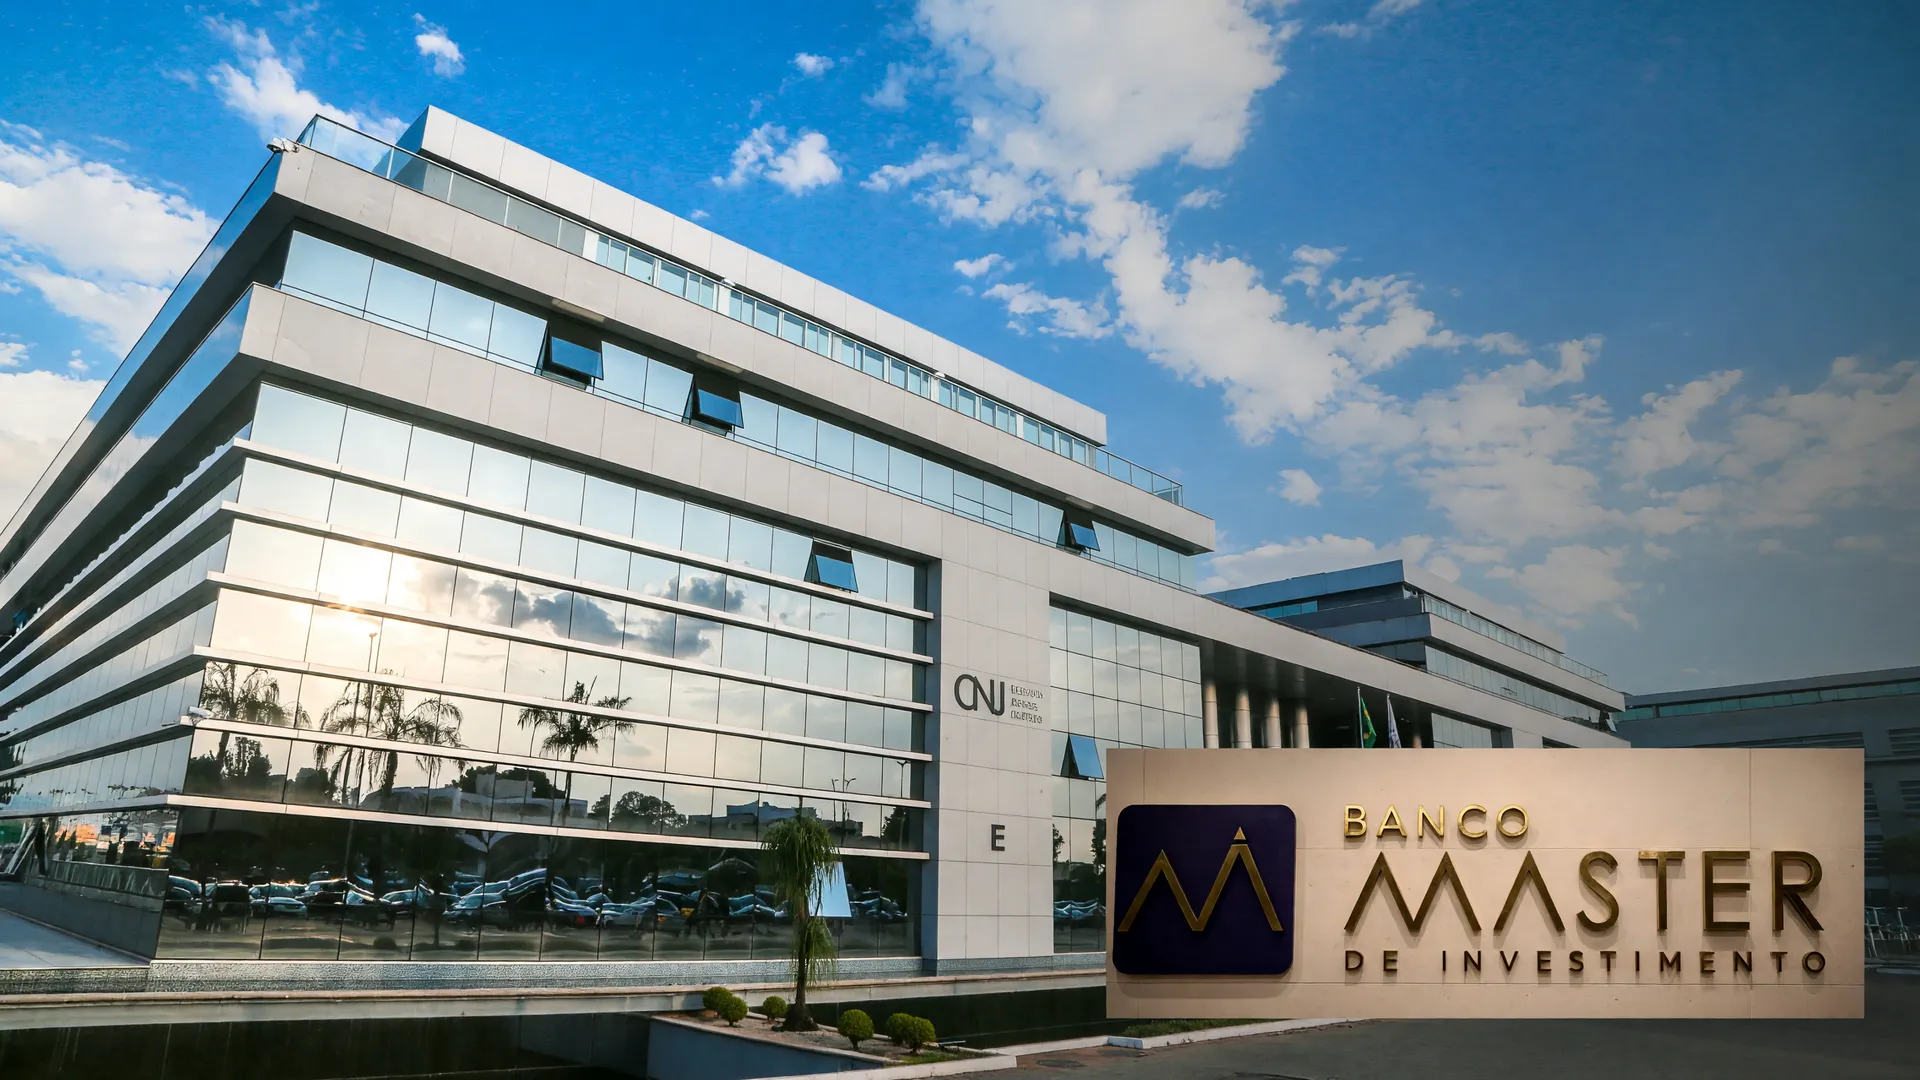
A mudança chega no meio de investigações sobre operações com direitos creditórios. No caso do Banco Master, o CNJ determinou o cancelamento de 16 precatórios avaliados em R$ 4,7 bilhões, expedidos antes do trânsito em julgado dos processos. Dias antes, o CJF já havia travado a emissão de precatórios sem decisão judicial definitiva e passado a exigir mais transparência na cessão desses créditos — o mesmo princípio que o CMN agora estende aos fundos que compram esses direitos.
Outro episódio veio da Operação Crédito Oculto, desdobramento da Carbono Oculto, que identificou uma transação de cerca de R$ 370 milhões em direitos creditórios de uma usina sucroalcooleira. Segundo a Receita Federal, parte dos recursos usados para comprar cotas de um FIDC saiu de fundos controlados pelo próprio grupo investigado, em estrutura que teria dificultado a identificação dos beneficiários reais. A apuração trata de indícios de lavagem de dinheiro e ocultação patrimonial.
Risco jurídico separado do risco de crédito
Até aqui, um fundo podia aplicar em direito cujo valor ou recebimento ainda estava em jogo no tribunal. A norma empurra essa espera para antes da compra. Para quem já tem esses ativos em carteira não há obrigação de vender, mas passam a valer exigências de avaliação, auditoria independente e divulgação de informações.
Prazo curto e a saída pela securitização
No mercado, a leitura é de que o diagnóstico está certo e a dose, não. O CEO da Bloxs, Felipe Souto, disse ao Poder360 que a medida se justifica diante dos problemas de credibilidade do setor, mas considera a proibição de novas aquisições uma resposta excessiva — para ele, laudos de avaliação e auditorias mais rigorosas reforçariam os controles sem fechar a porta.
Souto também vê prazo apertado para adaptação e prevê a migração dessas operações para outras estruturas. A alternativa que aponta é a securitização: a emissão de debêntures securitizadas pode viabilizar negócios que deixaram de caber nos FIDCs, respeitadas as regras aplicáveis.
Para o cotista, o ganho imediato é de clareza. A partir de 4 de janeiro de 2027, fundos que mantiverem créditos fora dos novos critérios terão de adotar metodologias passíveis de verificação independente, reavaliar os ativos diante de fatos relevantes, realizar auditorias e divulgar dados atualizados das carteiras. Nada disso garante retorno: mesmo com decisão definitiva, o pagamento continua a depender da capacidade do devedor — e o custo de gestão tende a subir.