
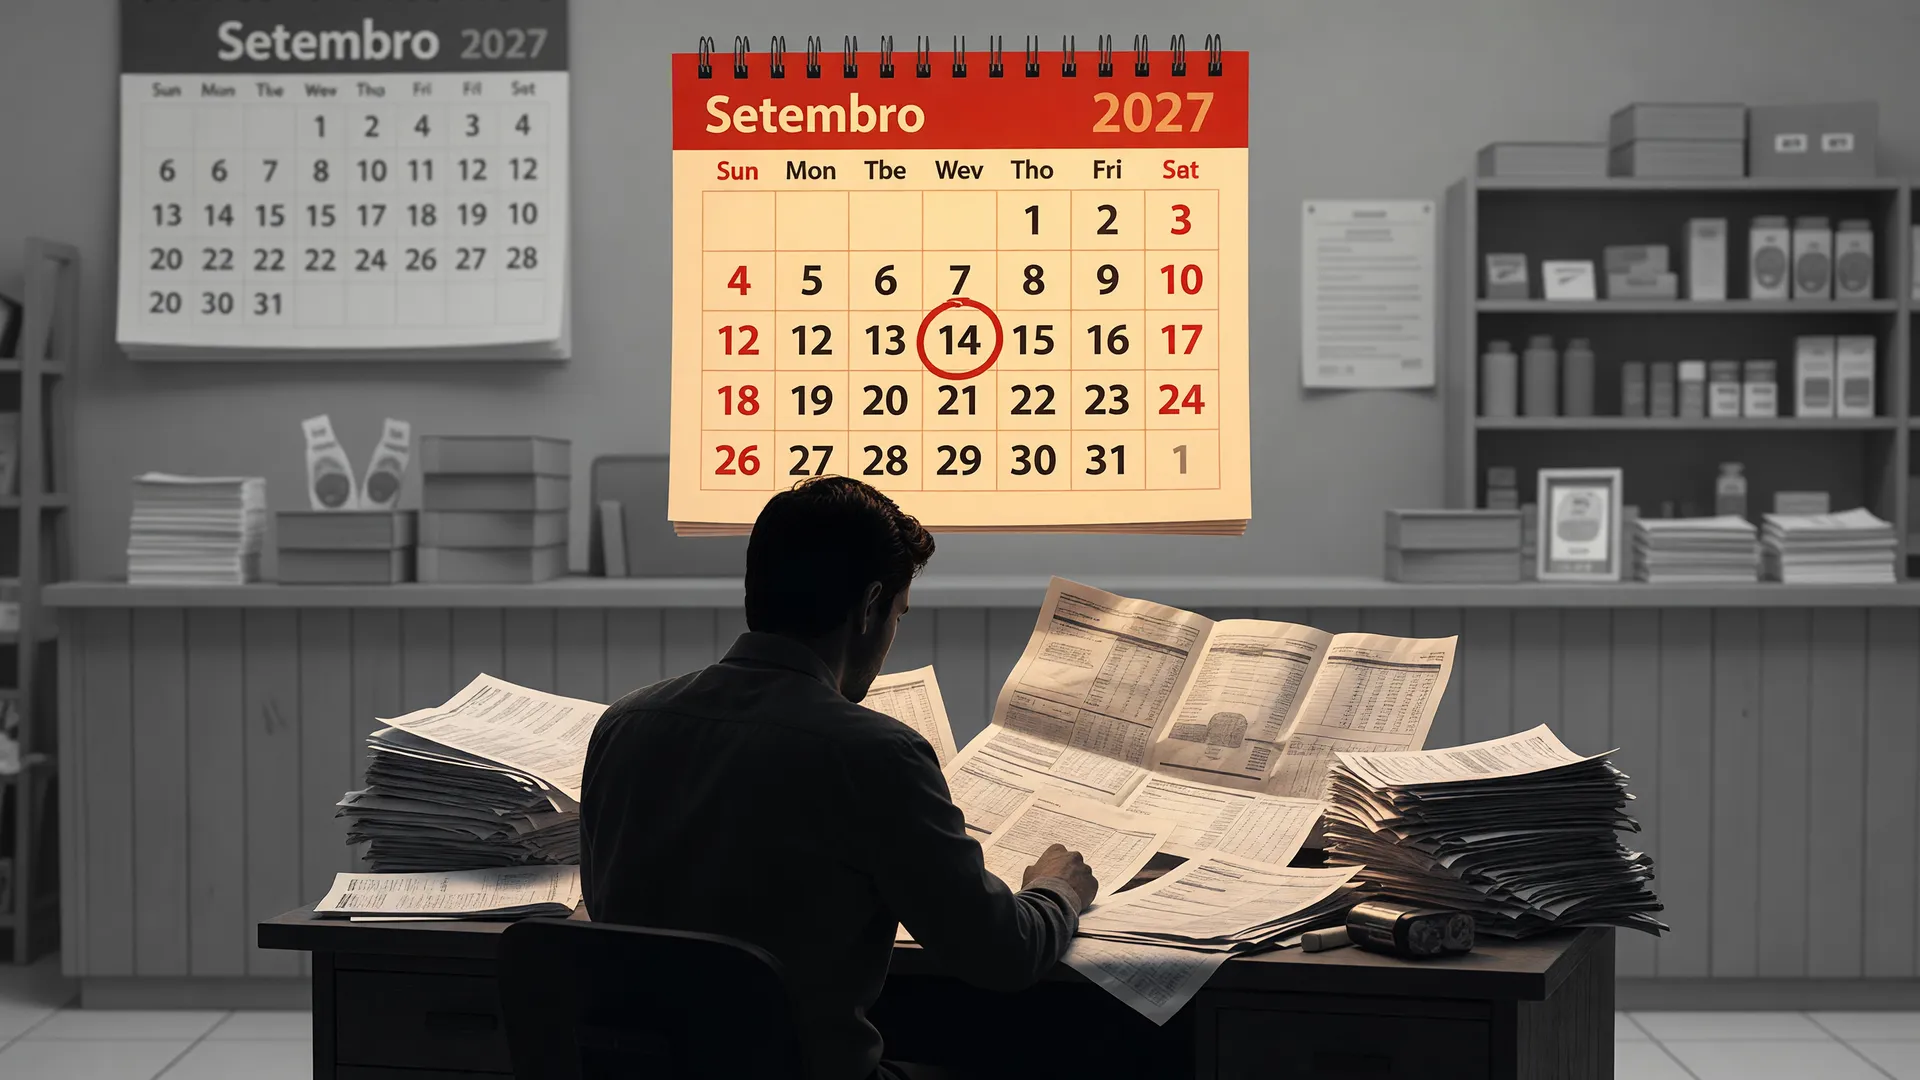
Micro e pequenas empresas do Simples Nacional terão, entre 1º e 30 de setembro, que escolher como vão recolher o IBS e a CBS no primeiro semestre de 2027, tributos criados pela reforma tributária.
A regra, definida pelo Comitê Gestor do Simples Nacional (CGSN), permite manter os tributos na guia única ou migrar para o regime regular. O MEI está fora dessa escolha.
Como funciona a escolha entre setembro e março
A decisão tomada em setembro vale para o período de janeiro a junho de 2027. Uma nova janela, entre 1º e 31 de março de 2027, permitirá escolher a forma de recolhimento para o segundo semestre. Quem optar pelo regime regular pode desistir até 30 de novembro de 2026 — ou até 31 de maio de 2027, no caso da escolha feita em março.
O calendário para ingressar no Simples Nacional também mudou: quem quiser entrar no regime em 2027 deve pedir a adesão entre 1º e 30 de setembro de 2026, e não mais em janeiro. Quem já está no regime e não foi excluído permanece automaticamente enquadrado.
Créditos pesam na decisão
Segundo Kályta Caetano, contadora da MaisMei, a diferença na geração de créditos tributários é um dos principais pontos a considerar. Empresas que vendem para outras empresas tendem a ganhar mais com o regime regular, já que ele permite créditos maiores de IBS e CBS — o que torna o fornecedor mais atrativo para clientes de maior porte, como já especialistas vinham alertando desde o ano passado. Para negócios voltados ao consumidor final, o benefício tende a ser menor.
MEI fica de fora e regras de nota fiscal mudam
O MEI não participa dessa escolha e continua no Simei, com pagamento mensal fixo e adesão feita em janeiro. Já os demais optantes do Simples passam a conviver com a Nota Fiscal Fácil (NFF) para vendas de mercadorias, além da NFS-e para serviços — parte da adaptação ao novo sistema que, segundo o CGSN, busca dar mais previsibilidade às empresas.
Essa adaptação já estava em curso: desde 3 de agosto, notas fiscais eletrônicas sem os campos de CBS e IBS preenchidos passaram a gerar multa, medida prevista no mesmo regulamento que trouxe o cronograma de entrada em vigor dos dois tributos.
O sublimite para recolhimento separado de IBS, ICMS e ISS fica em R$ 3,6 milhões, valor que passa a valer também para receitas de exportação — a antiga referência de R$ 1,8 milhão deixa de existir. “A decisão deve considerar não apenas o valor dos tributos, mas também os créditos gerados, a competitividade, o faturamento, a margem e o fluxo de caixa”, afirma Fábio Edelberg, CEO da Navecon.